 企业税务指南
巴西
巴西一般企业税负通常为 34%,由 25% 的企业所得税(IRPJ)和 9% 的净利润社会贡献税(CSLL)构成;部分金融机构适用更高的 CSLL 税率。非居民资本利得一般适用 15% 至 22.5% 的分档税率,税收优惠地区受益人通常适用 25%。企业可选择按年度实际利润并按月预缴,或按季度计算纳税;年度差额税款一般应于次年 3 月最后一个工作日前缴纳,年度申报一般应于次年 7 月最后一个工作日前提交。
巴西没有单一的一般 VAT 税率;现行间接税体系主要包括 ICMS、ISS、IPI 和 PIS/COFINS,税率因税种和交易类型而异。
预提税方面,自 2026 年 1 月 1 日起,非居民股息通常适用 10% 预提税,非居民利息和版税通常适用 15%;向税收优惠地区支付某些款项可适用 25%。对居民个人,利息类金融收益通常按 15% 至 22.5% 扣税,而股息通常仅在同一公司月度分配超过 BRL 50,000 时按 10% 预提税。
· 基准国家/地区
VS比较国家/地区
比较企业税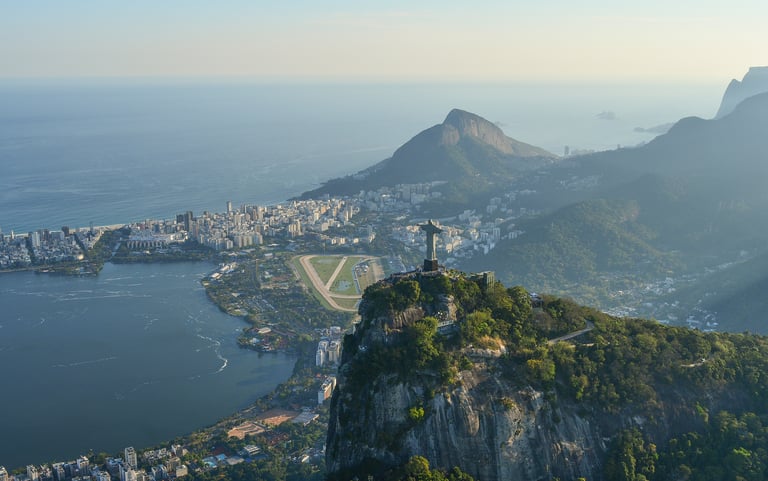

 Argentina - Español
 Chile - Español
 Colombia - Español
 Costa Rica - Español
 España - Español
 Estados Unidos - Español
 Global - Español
 Mexico - Español
 Panama - Español
 Peru - Español
 Union Europea - Español
 Australia - English
 Belgium - English
 Canada - English
 Denmark - English
 Hong Kong SAR - English
 Ireland - English
 Luxembourg - English
 Malaysia - English
 Malta - English
 New Zealand - English
 Norway - English
 Singapore - English
 South Africa - English
 Sweden - English
 Switzerland - English
 The Netherlands - English
 United Arab Emirates - English
 United Kingdom - English
 澳門特區 - 繁體中文


